Vous visitez des appartements à Saint-Cyprien ou aux Minimes depuis la rentrée, votre simulation bancaire date de l’été… et elle ne tient plus. Avec un taux moyen passé à 3,85 % sur 25 ans en novembre 2026, une mensualité de 1 500 € finance environ 288 700 € au lieu de 308 100 € en début d’année, soit près de 5,5 m² d’appartement toulousain en moins. Le prix au mètre carré, lui, n’a presque pas bougé.
Pourquoi en parler maintenant ? Parce que le courtier Pretto a mis à jour mi-novembre son analyse des taux immobiliers de novembre 2026 : +0,11 point sur 20 et 25 ans en un mois, et un seuil symbolique franchi, puisque les emprunteurs qui gagnent moins de 40 000 € par an empruntent désormais en moyenne à 4,07 % sur 25 ans. Pour un primo-accédant toulousain, la question n’est plus seulement « où acheter ? », mais « combien de mètres carrés puis-je encore financer ? ».
Les taux de crédit ont nettement remonté depuis l’été 2026
En moins d’un an, le taux moyen sur 25 ans est passé de 3,24 % au premier trimestre 2026 à 3,85 % en novembre, selon les données de Pretto issues de plus de 1 000 réponses bancaires. Le saut s’est surtout produit à l’automne : 3,34 % au troisième trimestre, 3,75 % en octobre, puis 3,85 % ce mois-ci.
Ce qui pousse les banques à relever leurs grilles ? D’abord le coût de l’argent pour l’État : le taux de l’OAT à 10 ans a dépassé 5 % le 21 octobre, une première depuis 2002. Ensuite la Banque centrale européenne, qui a laissé son taux de dépôt à 2,50 % le 29 octobre après deux hausses en juin et en septembre. Plusieurs banques ont même revu leurs barèmes en cours de mois, ce qui veut dire qu’un dossier déposé trois semaines trop tard peut sortir plus cher.
Tous les profils ne sont pas logés à la même enseigne. Sur 25 ans, le taux moyen atteint 4,07 % pour les ménages qui gagnent moins de 40 000 € par an, 3,97 % entre 40 000 et 80 000 €, et 3,53 % au-delà de 120 000 €. Les primo-accédants paient en moyenne une dizaine de centièmes de plus que les autres. Bref, ce sont justement les jeunes ménages qui veulent s’installer à Toulouse qui encaissent le plus la hausse.
Combien peut-on emprunter avec 1 200 € ou 1 500 € par mois ?
Une mensualité donnée finance un capital d’autant plus faible que le taux est élevé : sur 25 ans, chaque dixième de point coûte quelques milliers d’euros de budget. Nous avons fait le calcul pour deux mensualités courantes, hors assurance emprunteur, avec les taux moyens publiés par Pretto.
| Taux sur 25 ans | Capital avec 1 200 €/mois | Capital avec 1 500 €/mois |
|---|---|---|
| 3,24 % (moyenne T1 2026) | 246 500 € | 308 100 € |
| 3,85 % (moyenne novembre 2026) | 231 000 € | 288 700 € |
| 4,07 % (revenus sous 40 000 €) | 225 700 € | 282 100 € |
Avec 1 500 € par mois, la hausse de l’année efface donc environ 19 450 € de capital. Avec 1 200 €, la perte avoisine 15 550 €. Vu sous l’angle du coût total, l’écart est tout aussi parlant : pour 250 000 € empruntés sur 25 ans, la mensualité passe d’environ 1 217 € à 3,24 % à 1 299 € à 3,85 %, et les intérêts cumulés de 115 100 € à 139 700 €, soit près de 24 600 € de plus.
N’oubliez pas le plafond fixé par le Haut Conseil de stabilité financière : la mensualité, assurance comprise, ne doit pas dépasser 35 % de vos revenus, et la durée est limitée à 25 ans (27 ans dans le neuf ou avec des travaux importants). Une mensualité de 1 500 € suppose donc au minimum environ 4 290 € de revenus nets mensuels pour le foyer, et un peu plus une fois l’assurance ajoutée.
Combien de mètres carrés cela représente-t-il à Toulouse et autour ?
À Toulouse, un appartement se vend en moyenne 3 569 €/m² et une maison 4 114 €/m², selon le bilan SeLoger et Meilleurs Agents au 1er septembre 2026. Les prix des appartements n’ont progressé que de 0,7 % en un an : contrairement aux taux, ils sont restés quasiment stables. Dans les communes voisines, le mètre carré d’appartement est nettement moins cher : 3 024 € à Blagnac, 2 887 € à Tournefeuille, 2 458 € à Colomiers et 2 428 € à Muret.
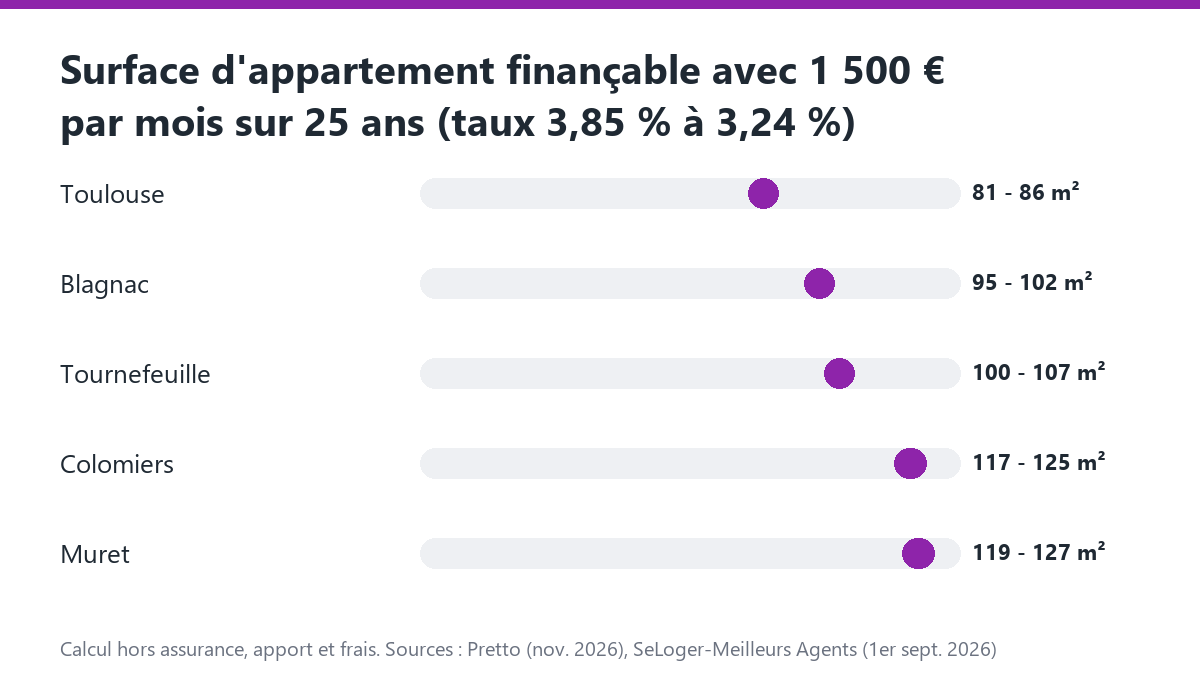
Rapportés au capital de 288 700 € (1 500 € par mois à 3,85 %), ces prix donnent un ordre de grandeur parlant : environ 81 m² à Toulouse, 95 m² à Blagnac, 100 m² à Tournefeuille, 117 m² à Colomiers et 119 m² à Muret. En début d’année, au même effort mensuel, on pouvait viser 5 à 8 m² de plus selon la commune.
Ces surfaces restent théoriques : elles ne tiennent compte ni de l’apport, ni des frais de notaire, ni de la garantie, ni des écarts entre quartiers. Un T3 rénové aux Carmes et un appartement des années 1970 à Bagatelle n’ont évidemment pas le même prix au mètre carré. Mais le calcul montre une chose simple : à Toulouse, en 2026, c’est le taux qui a réduit le pouvoir d’achat immobilier, pas le prix.
Les 5 leviers pour garder votre budget malgré la hausse
Face à des taux plus élevés, l’emprunteur toulousain garde plusieurs marges de manœuvre, à combiner selon son projet. Les voici, de la plus immédiate à la plus structurante.
- Négocier le taux plutôt que l’accepter. Sur 25 ans, les clients de Pretto ont obtenu en moyenne 0,18 point de moins que le barème affiché par leur banque. Sur un gros prêt, c’est plusieurs milliers d’euros d’intérêts.
- Comparer plusieurs banques, et vite. Les meilleurs taux restent compris entre 3,35 % et 3,45 % dans toutes les régions, alors que les barèmes varient fortement. Comme certaines banques changent leurs grilles en cours de mois, le calendrier du dépôt compte.
- Mobiliser un prêt aidé dans le neuf. Le prêt à taux zéro à Toulouse finance une partie de l’achat sans intérêts, ce qui fait baisser le taux moyen de l’ensemble du crédit.
- Tester l’accession progressive. La location-accession avec le PSLA permet d’occuper le logement en payant une redevance avant de lever l’option d’achat, et donc d’emprunter plus tard.
- Élargir le périmètre de recherche. À mensualité égale, Colomiers ou Muret offrent environ 35 à 40 m² de plus que Toulouse intra-muros. Reste à peser le temps de trajet et les transports.
Faut-il attendre une baisse des taux pour acheter ?
Personne ne peut dire aujourd’hui si les taux redescendront en 2027 : plusieurs rendez-vous de fin d’année pèseront sur les barèmes. L’agence S&P doit rendre son évaluation de la France le 27 novembre, la BCE n’exclut pas de nouvelles hausses si l’inflation reste soutenue, et le taux d’usure, fixé à 5,40 % depuis le 1er octobre pour les prêts de 20 ans et plus, sera révisé au 1er janvier 2027.
Attendre a aussi un coût : pendant ce temps, vous continuez à payer un loyer, autour de 15 €/m² pour un appartement à Toulouse selon SeLoger, et rien ne garantit que les prix resteront sages si les taux baissent et que les acheteurs reviennent. Le délai moyen de vente à Toulouse, 67 jours selon le même bilan, laisse d’ailleurs encore le temps de négocier. Plutôt que de parier sur le « bon mois », mieux vaut connaître précisément sa capacité d’emprunt, se faire accompagner et rester prêt à se positionner quand le bon bien se présente. Pour une vue d’ensemble, notre point sur la tendance du crédit immobilier à Toulouse en 2026 complète ce calcul.
À retenir
- Le taux moyen sur 25 ans atteint 3,85 % en novembre 2026, et 4,07 % pour les revenus sous 40 000 € par an (Pretto).
- Avec 1 500 € par mois sur 25 ans, on finance environ 288 700 €, soit 19 450 € de moins qu’en début d’année.
- À 3 569 €/m², cela représente environ 81 m² d’appartement à Toulouse, contre 117 m² à Colomiers.
- Négociation, prêts aidés et choix de la commune restent les trois leviers les plus efficaces.
Questions fréquentes
Selon les données de Pretto publiées en novembre 2026, le taux moyen atteint 3,56 % sur 15 ans, 3,76 % sur 20 ans et 3,85 % sur 25 ans, hors assurance. C’est environ 0,1 point de plus qu’en octobre. Les ménages qui gagnent moins de 40 000 € par an empruntent en moyenne à 4,07 % sur 25 ans.
Sur 25 ans et hors assurance, une mensualité de 1 500 € permet d’emprunter environ 288 700 € au taux moyen de 3,85 % de novembre 2026, contre 308 100 € à 3,24 % au début de l’année. Le calcul est le même à Toulouse qu’ailleurs : c’est le prix du mètre carré qui change la surface accessible.
La règle du Haut Conseil de stabilité financière limite la mensualité, assurance comprise, à 35 % des revenus nets du foyer. Pour 1 500 € par mois, il faut donc au moins 4 290 € de revenus nets mensuels environ, un peu plus une fois l’assurance emprunteur ajoutée. Les banques peuvent déroger à cette règle pour une petite partie de leurs dossiers.
Au 1er septembre 2026, le baromètre SeLoger et Meilleurs Agents situe le prix moyen d’un appartement à Toulouse à 3 569 €/m², en hausse de 0,7 % sur un an, et celui d’une maison à 4 114 €/m². Les communes voisines sont moins chères : 2 458 €/m² à Colomiers ou 2 428 €/m² à Muret pour un appartement.
Il n’existe pas de bon mois garanti : les taux dépendent d’événements que personne ne maîtrise, comme les décisions de la BCE ou la notation de la France. À Toulouse, les prix sont restés stables en 2026 et le délai de vente moyen de 67 jours laisse de la place à la négociation. L’essentiel est de connaître sa capacité d’emprunt réelle avant de visiter.
En comparant plusieurs établissements et en négociant. Sur 25 ans, les emprunteurs accompagnés par Pretto ont obtenu en moyenne 0,18 point de moins que le barème de leur banque en novembre 2026. Un apport solide, une épargne régulière et des comptes bien tenus pèsent aussi dans la discussion, tout comme le moment du dépôt du dossier.


Commentaires récents