À Toulouse, un couple qui achète un appartement neuf peut obtenir jusqu’à 112 500 euros de prêt à taux zéro, et un ménage aux revenus moyens tourne plutôt autour de 90 000 euros. Le montant réel dépend de trois choses : vos revenus, la taille du foyer et le type de logement, car une maison neuve ouvre droit à deux fois moins qu’un appartement.
La question revient sur la table cette semaine. Selon les chiffres de la SGFGAS repris le 27 octobre par Toulouse Immo 9, le PTZ moyen accordé dans le neuf a atteint 61 029 euros au deuxième trimestre 2026, pour une opération moyenne de 249 229 euros. En Haute-Garonne, 423 PTZ ont été recensés sur la même période, dont 350 pour du neuf, soit 82,7 %. Autrement dit, ici, le prêt à taux zéro est d’abord un outil pour acheter sur plan. Vous préparez un premier achat ? Voici comment estimer ce que vous pouvez espérer, avant même de pousser la porte d’une banque.
Le PTZ finance le neuf partout, mais pas l’ancien à Toulouse
Depuis le 1er avril 2025, le prêt à taux zéro finance un logement neuf dans toute la France, appartement comme maison, quelle que soit la zone. C’est le changement majeur de la dernière réforme : la maison individuelle neuve, longtemps exclue des grandes villes, est revenue dans le dispositif, avec une quotité réduite.
L’ancien, en revanche, reste hors de portée en ville. D’après l’ANIL, le PTZ dans l’ancien avec travaux est réservé aux communes classées en zones B2 et C. Toulouse étant en zone A, un appartement des années 1970 à Rangueil ou une toulousaine à rénover aux Minimes ne sont pas finançables par ce biais. Restent éligibles le neuf, la transformation d’un local en logement, le logement social vendu à ses occupants et les formules d’accession aidée comme la location-accession à Toulouse.
Attention aussi à la commune. Toulouse, Blagnac, Colomiers, Labège ou L’Union sont en zone A, mais une bonne partie de la première couronne est classée B1, avec d’autres plafonds. Le zonage de chaque commune se vérifie en quelques secondes sur le simulateur officiel de Service-Public.
Comment se calcule le montant de votre prêt à taux zéro ?
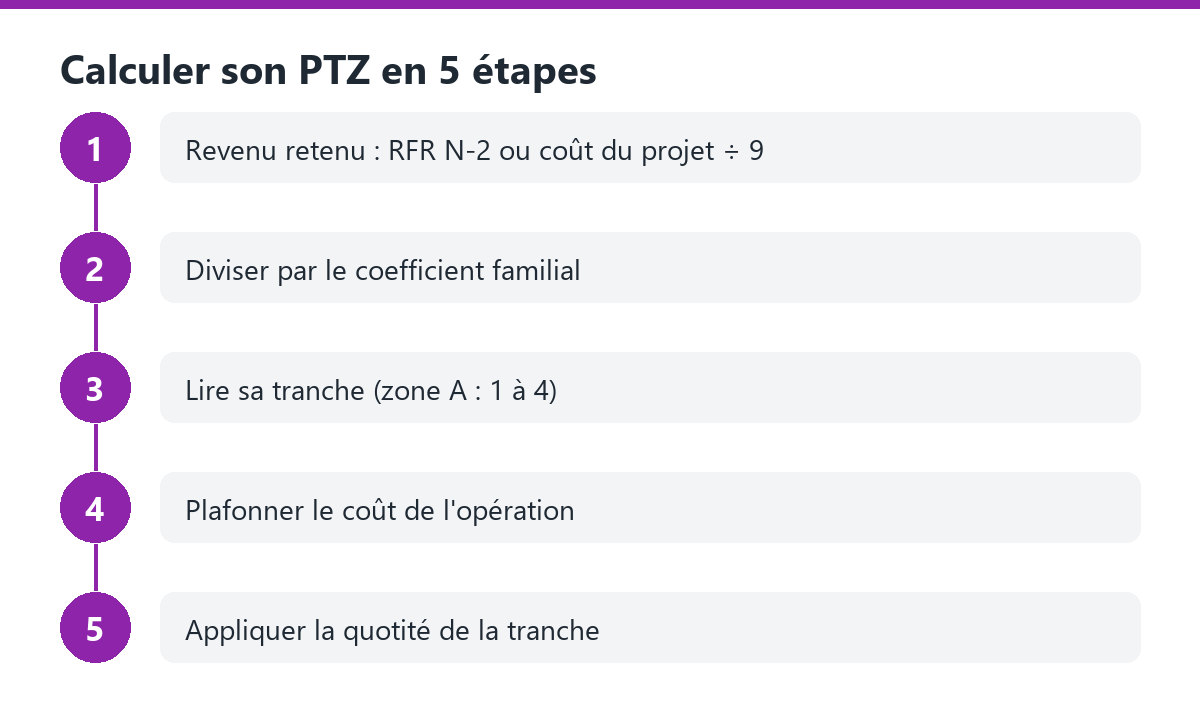
Le montant du PTZ est un pourcentage, appelé quotité, appliqué au coût de l’opération dans la limite d’un plafond. Tout le reste découle de votre tranche de revenus, et c’est elle qu’il faut trouver en premier.
- Le revenu retenu. On additionne le revenu fiscal de référence N-2 de tous les futurs occupants (celui de 2024 pour une offre émise en 2026). Si le coût total du projet divisé par 9 est plus élevé, c’est ce montant qui est pris.
- Le coefficient familial. On divise ce revenu par 1 pour une personne seule, 1,5 pour deux, 1,8 pour trois, 2,1 pour quatre et 2,4 à partir de cinq.
- La tranche. En zone A, le résultat vous place en tranche 1 (jusqu’à 25 000 euros), 2 (jusqu’à 31 000), 3 (jusqu’à 37 000) ou 4 (jusqu’à 49 000).
- Le coût plafonné. Le coût de l’opération n’est retenu que jusqu’à 150 000 euros pour une personne, 225 000 pour deux, 270 000 pour trois, 315 000 pour quatre et 360 000 à partir de cinq.
- La quotité. On applique enfin le pourcentage de votre tranche, différent pour un appartement et pour une maison.
Il existe aussi un plafond de ressources global, au-delà duquel le PTZ est fermé : 49 000 euros pour une personne seule en zone A, 73 500 euros pour deux, 88 200 pour trois et 102 900 pour quatre, selon le barème de l’ANIL.
Le barème de la zone A, tranche par tranche
En zone A, la quotité va de 50 % du coût plafonné pour les revenus les plus modestes à 10 % pour une maison neuve en tranche 4. La tranche fixe aussi la durée pendant laquelle vous ne remboursez rien, ce qui pèse autant que le montant dans votre budget.
| Tranche (zone A) | Revenu ÷ coefficient | Appartement neuf | Maison neuve | Différé | Remboursement ensuite |
|---|---|---|---|---|---|
| 1 | jusqu’à 25 000 € | 50 % | 30 % | 10 ans | 15 ans |
| 2 | jusqu’à 31 000 € | 40 % | 20 % | 8 ans | 12 ans |
| 3 | jusqu’à 37 000 € | 40 % | 20 % | 2 ans | 13 ans |
| 4 | jusqu’à 49 000 € | 20 % | 10 % | aucun | 10 ans |
L’écart entre appartement et maison se retrouve dans les chiffres réels. Selon le bilan 2025 de la SGFGAS cité par Toulouse Immo 9, le PTZ moyen atteignait 75 929 euros pour un appartement neuf, contre 43 720 euros pour une maison neuve, à budget presque identique. La part réellement financée était de 32,5 % dans le collectif, contre 18,4 % dans l’individuel.
Trois foyers toulousains, trois montants très différents
Appliqué à des cas concrets, le barème donne des écarts considérables d’un foyer à l’autre. Les calculs ci-dessous suivent strictement les règles de l’ANIL ; ce sont des estimations, que seule l’offre de la banque confirme.
- Léa, seule, 20 000 euros de revenu fiscal, T2 neuf à 180 000 euros. 180 000 divisé par 9 donne aussi 20 000 euros : elle reste en tranche 1. Coût plafonné à 150 000 euros, quotité de 50 % : PTZ de 75 000 euros, sans rien rembourser pendant 10 ans.
- Un couple sans enfant, 40 000 euros de revenu fiscal, T3 neuf à 250 000 euros. 40 000 divisé par 1,5 donne 26 667 euros, soit la tranche 2. Coût plafonné à 225 000 euros, quotité de 40 % : PTZ de 90 000 euros, avec un différé de 8 ans. C’est la simulation retenue par Toulouse Immo 9.
- Une famille de quatre, 60 000 euros de revenu fiscal, maison neuve à 320 000 euros. 60 000 divisé par 2,1 donne 28 571 euros, la tranche 2. Coût plafonné à 315 000 euros, mais quotité maison de 20 % : PTZ de 63 000 euros. Le même budget sur un appartement neuf aurait ouvert droit à 126 000 euros.
Ce dernier cas résume l’arbitrage de beaucoup de familles toulousaines : la maison avec jardin en périphérie coûte souvent plus cher en financement aidé que l’appartement plus central. Pour comparer les programmes, notre guide pour acheter un appartement neuf à Toulouse détaille les points à examiner avant de réserver.
Les 4 pièges qui font baisser le PTZ
Le montant annoncé par un promoteur ou un simulateur en ligne est souvent plus optimiste que celui de l’offre finale. Quatre erreurs reviennent régulièrement.
- Oublier la règle du coût divisé par 9. Une personne seule qui déclare 18 000 euros mais achète un appartement à 270 000 euros se voit retenir 30 000 euros de revenu. Elle passe de la tranche 1 à la tranche 2 : 60 000 euros de PTZ au lieu de 75 000, et 8 ans de différé au lieu de 10.
- Se tromper d’année de revenus. C’est le revenu fiscal N-2 qui compte. Une hausse de salaire récente ne change rien, une baisse non plus.
- Raisonner sur le prix total. La quotité s’applique au coût plafonné, pas au prix affiché. Au-delà du plafond de votre foyer, chaque euro supplémentaire est financé par le crédit classique.
- Négliger le lissage. Le PTZ se combine avec un prêt bancaire dont les mensualités peuvent être lissées pour absorber la fin du différé. Ce montage dépend de l’accord de la banque, et du niveau des taux : notre point sur les taux de crédit immobilier à Toulouse en 2026 aide à situer votre dossier.
Faut-il se dépêcher avant la fin du dispositif ?
Le PTZ actuel couvre les offres de prêt émises jusqu’au 31 décembre 2027, ce qui laisse encore un peu plus d’un an. Le gouvernement a promis de le prolonger, mais aucun barème n’avait été publié fin octobre 2026, et rien ne garantit des conditions identiques.
Pour un achat sur plan, c’est la date d’émission de l’offre de prêt qui compte, pas celle de la livraison. Un projet réservé au printemps 2027 reste donc dans le cadre actuel, à condition que le financement soit bouclé à temps. Mieux vaut éviter de choisir un logement uniquement pour le PTZ : un appartement mal situé reste un mauvais achat, même financé à taux zéro.
À retenir
- À Toulouse, en zone A, le PTZ finance le neuf mais pas l’ancien avec travaux.
- La quotité va de 20 à 50 % pour un appartement neuf et de 10 à 30 % pour une maison neuve.
- Le revenu retenu est le plus élevé entre le revenu fiscal N-2 et le coût du projet divisé par 9.
- Les offres doivent être émises avant le 31 décembre 2027 dans le cadre actuel.
Questions fréquentes
Oui. Toulouse est classée en zone A du zonage ABC, celui qui sert au calcul du PTZ, depuis un arrêté de 2023. Plusieurs communes voisines comme Blagnac, Colomiers, Labège ou L’Union l’ont rejointe en 2024, mais d’autres restent en zone B1. Avant de signer hors de Toulouse, vérifiez la zone de la commune sur le simulateur officiel de Service-Public.
Pour deux personnes en zone A, le coût de l’opération retenu est plafonné à 225 000 euros. Dans un appartement neuf, la quotité va de 20 à 50 % selon la tranche de revenus, soit un PTZ compris entre 45 000 et 112 500 euros. Pour une maison neuve, la quotité tombe à 10 à 30 %, soit 22 500 à 67 500 euros.
Non, pas dans la ville de Toulouse. Le PTZ dans l’ancien avec travaux est réservé aux communes classées en zones B2 et C, avec un montant de travaux minimum et un logement qui doit atteindre au moins la classe D du DPE. En zone A, le prêt à taux zéro finance le neuf, la location-accession, le bail réel solidaire ou la transformation d’un local en logement.
On retient le revenu fiscal de référence de l’année N-2 de tous les futurs occupants, soit celui de 2024 pour une offre de prêt émise en 2026. Mais si le coût total du projet divisé par 9 donne un montant plus élevé, c’est ce chiffre qui sert au calcul. Le résultat est ensuite divisé par le coefficient familial pour trouver la tranche.
Le dispositif actuel couvre les offres de prêt émises jusqu’au 31 décembre 2027, selon l’ANIL. Le gouvernement a annoncé une prolongation, mais les barèmes qui s’appliqueraient ensuite n’étaient pas publiés fin octobre 2026. Un projet en VEFA signé en 2027 reste donc dans le cadre actuel si l’offre de prêt est émise avant cette date.


Commentaires récents